A씨가 연간총급여가 8,000만원이며 2,000만원을 기부하였다면
A씨의 연간총급여액 : 8,000만원
A씨의 근로소득공제액 : 1,450만원(※ 기본공제내역 이외 사항은 제외)
A씨의 최종 근로소득액은 6,550만원(8,000-1,450)이 됩니다.
| 성명 |
연간총급여액 |
근로소득공제액 |
근로소득금액 |
| 김OO |
8000만원 |
1450만원 |
6550만원 |
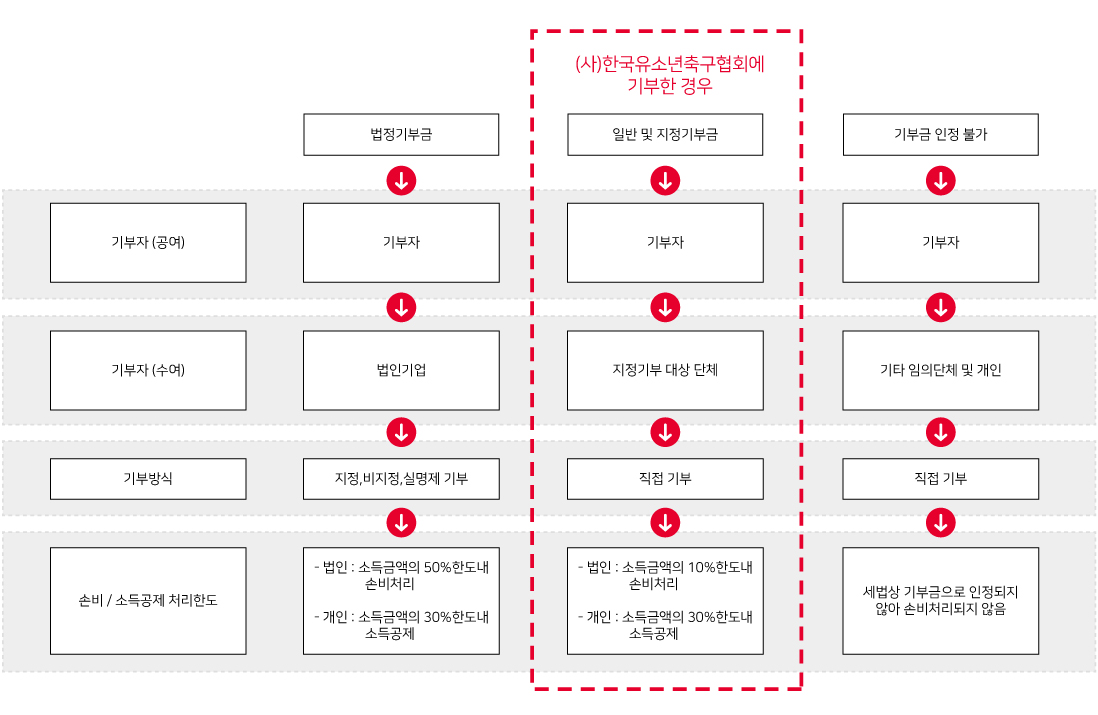
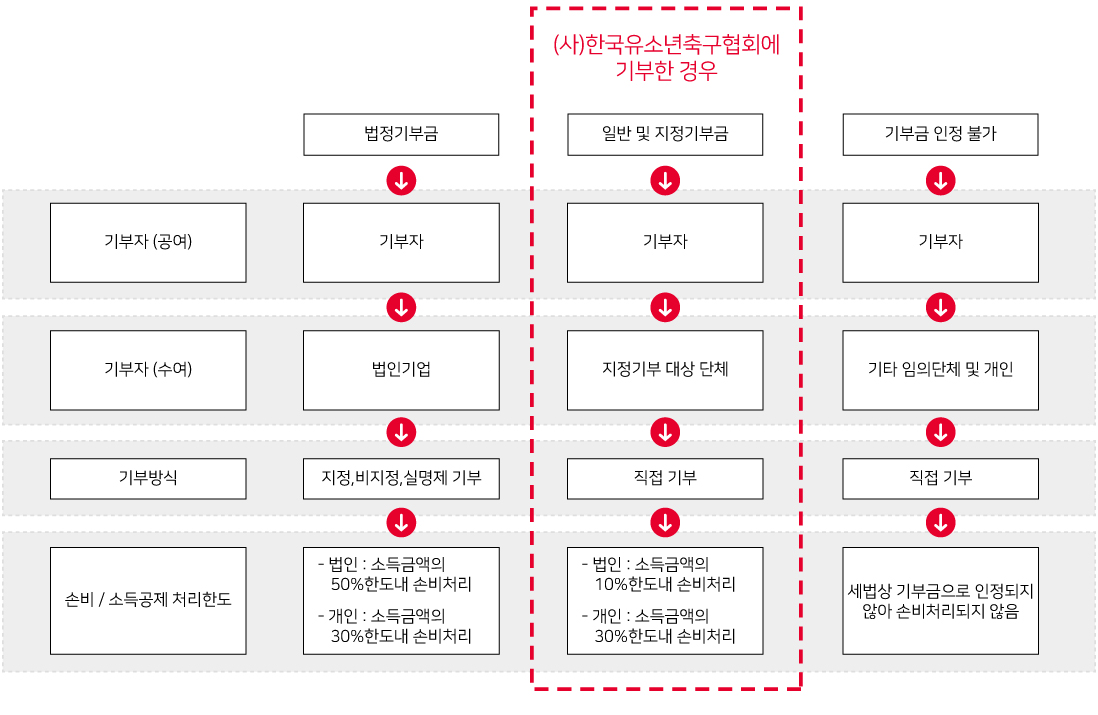
A씨는 기부방법(①비인허가단체 기부/②일반 및 지정기부금단체 기부에 따라 기부금 세제혜택이 달리 적용되어 납부세금을 절약 할 수 있습니다.
기부방법에 따른 법인세 산출 상세 설명
① 기부금으로 인정받지 못하는 곳에 기부하시면 세제해택을 받을 수 없는 단체 또는 개인에게 기부하는 경우입니다.
| 기부방법 |
세제혜택 |
과세표준 |
과세표준구간 |
납부소득세 |
세금효과 |
| 비인허가단체 |
기부금으로 손금인정을 받지 못함 |
6550만원 |
4600만원 초과
8800만원 이하 |
1050만원 |
0 |
| 일반 및 지정기부금 단체 |
소득금액의 50% 소득공제 |
4585만원 |
1200만원 초과
4600만원 이하 |
580만원 |
-470만원 |
<과세표준 구간 및 산출세액 기준>
| 구분 |
과세표준구간 |
가산법 |
간편법 |
| 세율 |
누진공제액 |
| ① |
1200만원 이하 |
과세표준금액의 6% |
6% |
- |
| ② |
1200만원 초과 4600만원 이하 |
72만원+1200만원 초과분의 15% |
15% |
108만원 |
| ③ |
8800만원 초과 |
1590만원+8800만원 초과분의 35% |
35% |
1,490만원 |
기부금 2,000만원은 기부금으로 인정되지 않아 실제 소득금액은 4,550만원(6,550만원-2,000만원)이지만, 과세표준금액은 6,550만원(기본공제 근로소득금액)입니다.
과제표준금액 6,550만원은 <과세표준 구간 및 산출세액 기준> ③항목에 해당되어 최종 납부소득세는 1,050만원이 됩니다.
※ 법인세 산출내역 = 2,000만원 (2억원*10%) + 6,000만원 (3억원*20%) = 8,000만원
② 지정기부금 대상 단체에 기부하였을 경우
비영리법인 등 지정기부금 대상단체에 기부하시는 경우로 소득세법에 의거, 근로소득금액의 30%까지만 공제한도액이 됩니다.
기부금 2,000만원 중 1,965만원(=6,550만원*30%)이 소득공제액으로 인정됩니다.
홍길동시의 과세표준은 4,585만원(=8,000-1,450-1,965)으로 <과세표준 구간 및 산출세액 기준> ②항목을 적용받아 최종 납부소득세액은 580만원으로 납부하셔야 합니다.
※ 납부소득세액 산출내역 : 72만원 + 1,200만원 초과분의 15% (508만원) = 5,800,000원
용어해설
② 지정기부금 대상 단체에 기부하였을 경우
· 연간 총급여액 : 근로자가 받는 모든 소득에서 비과세 소득을 제외한 금액
· 근로소득 공제 : 근로자의 총 급여액에 따라 차등 공제되는 세금
· 근로소득금액 : 연간 총 급여액 - 근로소득 공제
· 손금(필요경비) : 과세표준을 계산할 때 과세소득의 차감항목으로 계산되는 손실금 등을 말합니다.
· 손금산입 : 기업회계에서는 비용으로 처리되지 않았으나, 세법에 따른 세무회계에서는 손금으로 인정되는 회계방법입니다
· 기부 : 별도의 반대급부 없이 현금, 주식을 비롯한 유가증권, 부동산 등 재산적 가치가 있는 것을 제공하는 것입니다.